NFS-e do Simples Nacional muda de sistema em 1º de novembro
Microempresas e empresas de pequeno porte passam a emitir a nota de serviço pelo Emissor Nacional. As regras do Simples seguem as mesmas até dezembro; IBS e CBS só entram em 2027.
Por Norte Contábil Leitura de 4 minutos
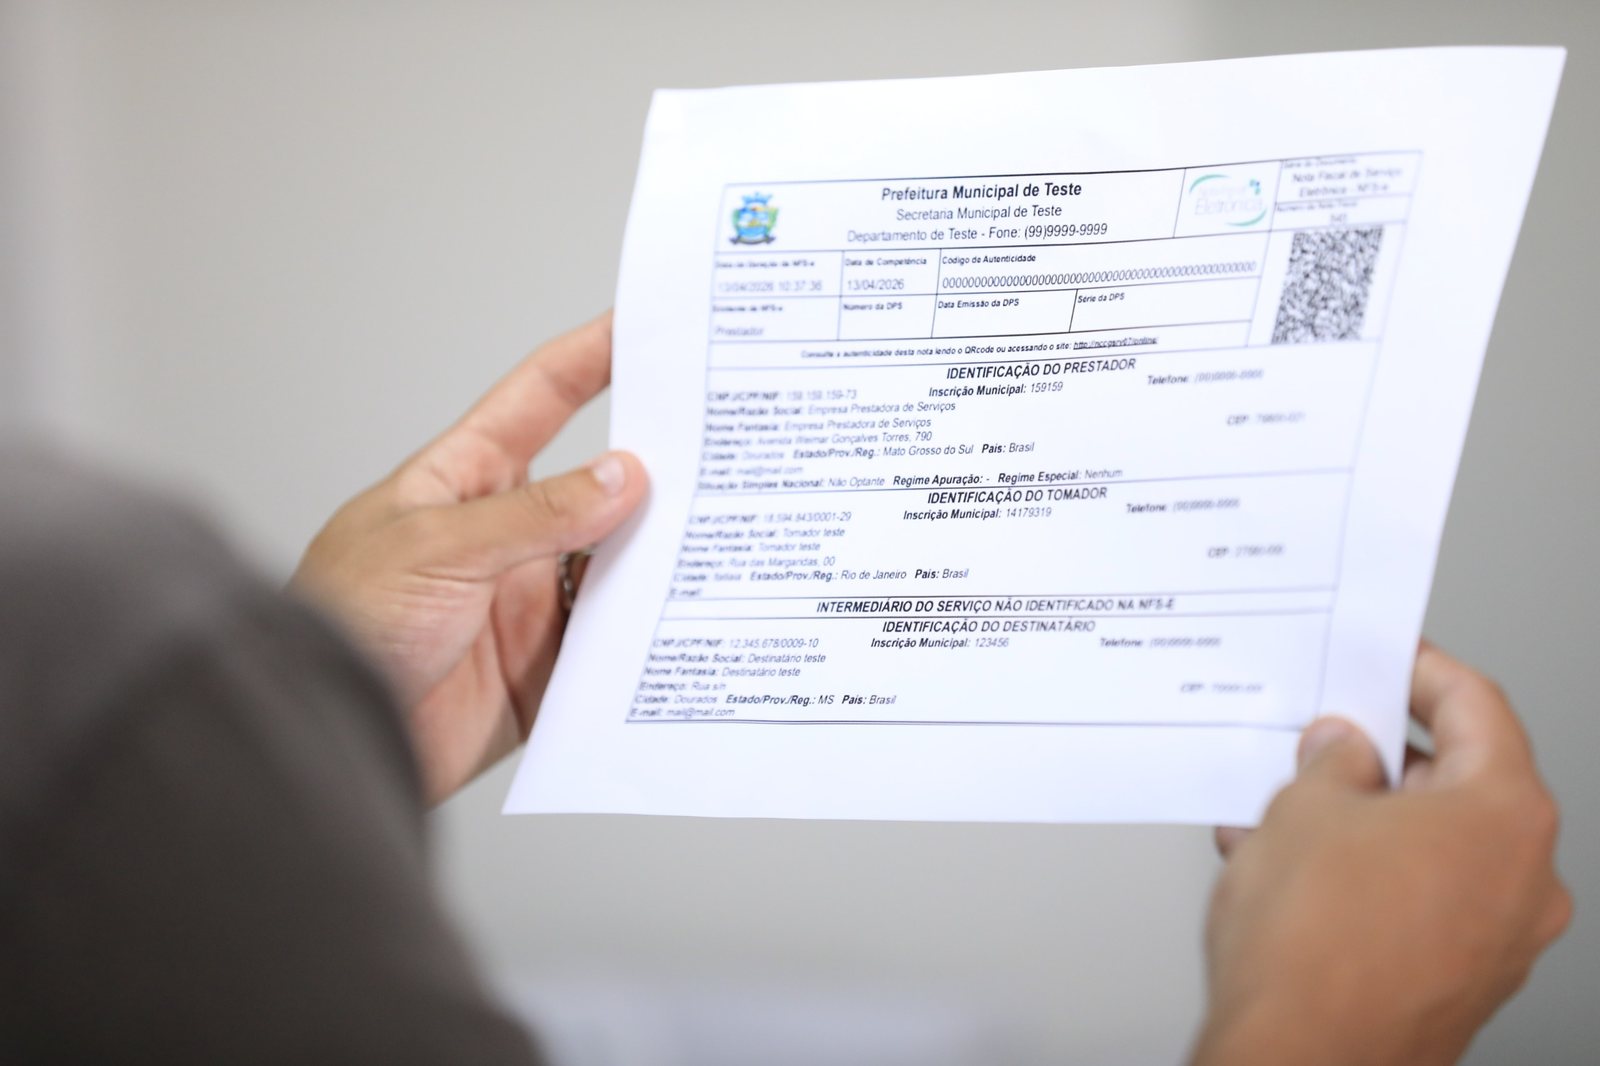
O dia 1º de novembro cai num domingo e o dia 2 é feriado. Para muitas empresas, a primeira nota no novo sistema sai na terça-feira, 3 de novembro. Vale deixar o acesso pronto até sexta, 30 de outubro.
A Resolução CGSN nº 191/2026 determina que as microempresas e empresas de pequeno porte do Simples Nacional emitam a Nota Fiscal de Serviços Eletrônica pelo Emissor Nacional da NFS-e a partir de 1º de novembro de 2026. A emissão pode ser feita direto no portal ou por um sistema de gestão (ERP) integrado a ele.
A resolução revogou a norma anterior, que previa o início em 1º de setembro. O MEI não é afetado: já emite pelo Emissor Nacional desde 2023.
Dois calendários diferentes
Trocar o sistema de emissão não antecipa os novos tributos da Reforma Tributária. São duas etapas:
- De 1º de novembro a 31 de dezembro de 2026
- A nota passa a sair pelo Emissor Nacional. O cálculo do Simples Nacional continua o mesmo, sem IBS e CBS.
- A partir de 1º de janeiro de 2027
- A emissão continua no Emissor Nacional e passam a valer as regras de IBS e CBS do Ato Conjunto RFB/CGIBS nº 4/2026, com destaque desses tributos na nota quando a regulamentação exigir.
O que a nota passa a exigir
No padrão nacional, cada serviço precisa estar classificado com códigos compatíveis entre si. Os três principais:
- Código de tributação nacional: identifica o serviço, a partir da lista da Lei Complementar nº 116/2003;
- Código NBS: a classificação do serviço na Nomenclatura Brasileira de Serviços, que ganha peso com o IBS e a CBS;
- Natureza da operação: se o serviço é tributável pelo ISS, imune, exportação ou não incidência.
Código errado pode levar à recusa da nota ou a uma tributação incorreta do ISS. A Norte Contábil pode definir com você a classificação de cada serviço da empresa.
O que fazer agora
Se a empresa emite por ERP
A emissão continua pelo sistema. Certifique-se de que ele está parametrizado para o padrão nacional: conexão com o Emissor Nacional, situação da empresa no Simples e, em cada serviço, os códigos acima. O sistema só transmite o que estiver cadastrado nele.
Se a empresa emite direto no portal
-
Garanta o acesso
Entre no Emissor Nacional da NFS-e com certificado digital, conta gov.br prata ou ouro, ou usuário e senha criados no primeiro acesso.
-
Confira os dados da empresa
Endereço, inscrição municipal e a indicação de optante pelo Simples Nacional.
-
Feche a classificação dos serviços
Com a Norte, defina os códigos de cada serviço antes da primeira emissão.
-
Emita e envie as primeiras notas para conferência
Confira os dados do cliente (CPF ou CNPJ, endereço e CEP da cidade correta) e mande as primeiras notas para a nossa equipe.
Dúvidas frequentes
Posso usar o Emissor Nacional antes de 1º de novembro?
O acesso e a conferência dos cadastros, sim. A emissão segue pela prefeitura até 31 de outubro, salvo se o seu município tiver antecipado a mudança.
E as notas emitidas pela prefeitura até outubro?
Continuam válidas. Se precisar cancelar ou substituir alguma delas depois de 1º de novembro, fale com a nossa equipe antes.
O imposto que a empresa paga muda?
Não por causa desta mudança. Até o fim de 2026, o cálculo do Simples Nacional segue o mesmo.
Conte com a Norte Contábil
Nossa equipe pode classificar os serviços da sua empresa no padrão nacional e conferir as primeiras emissões. Na dúvida, fale com a gente antes de emitir.
Falar com a equipeBase legal e fontes
- Resolução CGSN nº 191, de 4 de agosto de 2026, que altera a Resolução CGSN nº 140/2018.
- Ato Conjunto RFB/CGIBS nº 4, de 30 de julho de 2026.
- Lei Complementar nº 116/2003.
- Portal da NFS-e Nacional
Conteúdo informativo, elaborado com base na legislação vigente na data de publicação. Cada caso deve ser analisado individualmente.